Télétravail : qui paie le téléphone et l’internet du salarié ? Allocation, remboursement et règles Urssaf
Par Pierre · · 6 min de lecture
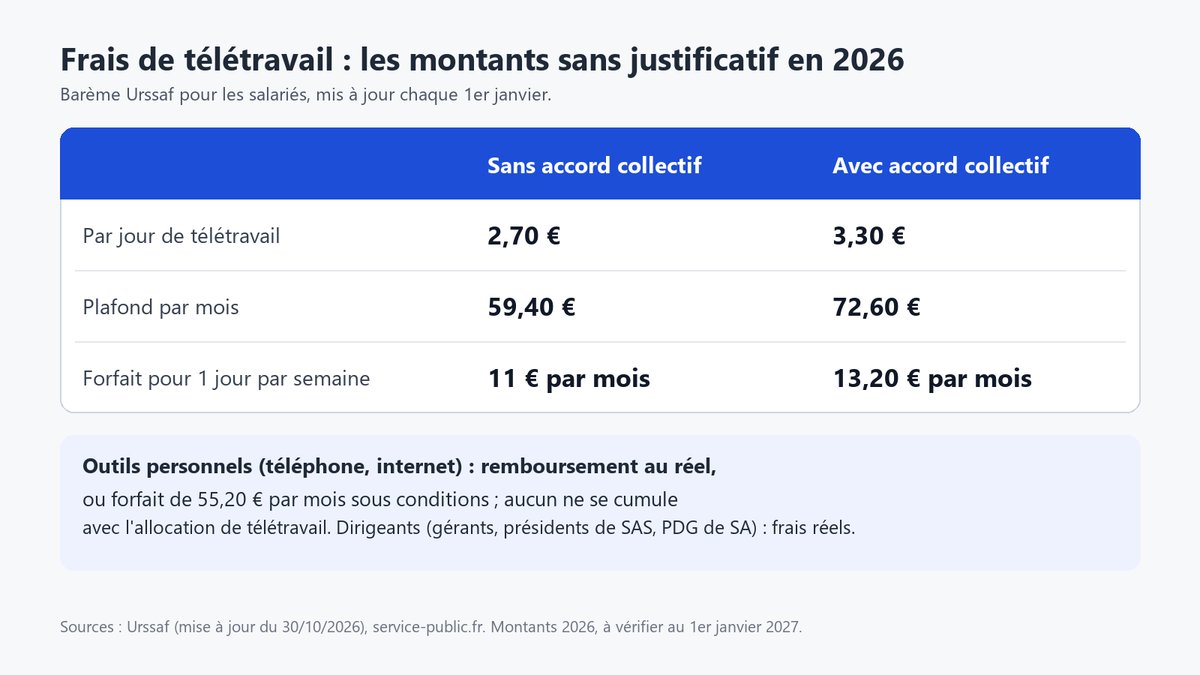
L’article L1222-9 du Code du travail, qui encadre le télétravail, ne fixe aucun montant que l’employeur doit verser pour l’internet et le téléphone du télétravailleur. L’Urssaf, l’organisme qui collecte les cotisations sociales, fixe en revanche des plafonds. En dessous, le remboursement est exonéré de cotisations sans justificatif. En 2026, sans accord collectif, ce plafond atteint 2,70 € par jour de télétravail, ou 11 € mensuels si l’on télétravaille un jour par semaine (3,30 € par jour et 13,20 € par mois avec un accord collectif). Au-dessus, il faut prouver la dépense réelle. Reste à savoir ce que votre employeur verse vraiment : cela dépend de votre contrat, d’un accord collectif ou d’une charte.
Cet article s’adresse au salarié en télétravail et au dirigeant de TPE ou de PME (très petite ou petite et moyenne entreprise) qui se demande quoi rembourser. L’auteur travaille chez un intégrateur en Île-de-France (le site d’A5 Numérique). Il décrit des règles générales, pas votre situation : votre contrat, votre convention collective et l’Urssaf restent les références.
Ce que dit la loi sur le remboursement
Le Code du travail (article L1222-9) donne au télétravailleur les mêmes droits qu’au salarié qui travaille dans les locaux de l’entreprise. Le texte ne chiffre aucun frais et n’en dresse aucune liste.
L’employeur peut rembourser les frais professionnels du télétravail. L’Urssaf et service-public.fr, le site officiel de l’administration, citent le local, le matériel informatique, les consommables, la connexion (internet, téléphone) et le mobilier. Pour les rembourser, l’employeur choisit entre deux voies.
- Le remboursement au réel : le salarié fournit les factures.
- L’allocation forfaitaire : l’employeur verse une somme fixe, sans justificatif, dans la limite d’un plafond.
Ce plafond ne représente pas une somme due. C’est la limite en dessous de laquelle le versement échappe aux cotisations. L’employeur doit-il rembourser ? Aucun des textes officiels consultés (Code du travail, Urssaf, service-public.fr) ne fixe d’obligation de remboursement ni de montant : l’Urssaf écrit qu’il « peut » indemniser. Pour connaître la pratique de votre entreprise, relisez votre contrat, l’accord collectif ou la charte télétravail.
Les montants de 2026, d’après l’Urssaf
Voici les plafonds d’exonération pour 2026. Ils figurent sur la page de l’Urssaf (mise à jour le 30 octobre 2026) et sur celle de service-public.fr (7 janvier 2026). Service-public.fr les rattache à l’arrêté du 4 septembre 2025.
| Situation | Par jour de télétravail | Par mois, pour 1 jour par semaine | Limite mensuelle |
|---|---|---|---|
| Sans accord collectif (décision de l’employeur, charte, contrat) | 2,70 € | 11 € | 59,40 € |
| Avec accord collectif (convention de branche, accord professionnel ou interprofessionnel, accord de groupe) | 3,30 € | 13,20 € | 72,60 € |
Les limites mensuelles correspondent à 22 jours de télétravail : 2,70 € × 22 = 59,40 €, et 3,30 € × 22 = 72,60 €. Le versement suit les jours réellement télétravaillés. La ligne la plus favorable suppose un accord signé à l’échelle de la branche, du groupe ou de la profession : la liste de service-public.fr ne cite pas l’accord d’entreprise seul. Demandez à votre service des ressources humaines lequel s’applique chez vous.
Ces montants valent pour 2026 et se mettent à jour chaque 1er janvier. Vérifiez-les avant de vous y fier en 2027.
Exemple fictif : nous avons inventé ce cas pour calculer. Camille, salariée, télétravaille deux jours par semaine.
- Sans accord collectif, son employeur peut lui verser sans justificatif jusqu’à 2 × 11 € = 22 € par mois, exonérés de cotisations.
- Avec un accord collectif de branche, ce plafond monte à 2 × 13,20 € = 26,40 € par mois.
- Au-delà de ces plafonds, l’Urssaf admet l’exonération seulement si l’employeur justifie la réalité des dépenses de Camille.
Internet, forfait mobile : trois voies, pas de cumul
Pour un abonnement internet ou un forfait mobile, l’employeur dispose de trois voies. Elles ne s’additionnent pas toutes.
- L’allocation de télétravail, vue plus haut. Elle couvre l’ensemble des frais liés au travail à domicile, dont la connexion.
- Le remboursement au réel sur facture. L’Urssaf cite expressément les frais de connexion, téléphone et internet, remboursables sur justificatif. Ce remboursement n’a pas de plafond propre : il suit les dépenses prouvées. Le cas typique est celui d’un salarié qui utilise son mobile personnel pour travailler.
- Le forfait « outils personnels » de 55,20 € par mois (barème 2026). L’employeur peut l’utiliser quand le salarié se sert de ses outils personnels, que les frais sont professionnels et que l’employeur ne peut pas justifier la dépense. Il couvre le matériel, les consommables et les frais de connexion. Le BOSS (Bulletin officiel de la Sécurité sociale) en donne un exemple : un salarié dont l’abonnement « quadruple play » (téléphone fixe, mobile, internet, télévision) ne permet pas d’isoler la part professionnelle.
La règle clé : l’Urssaf interdit de cumuler les frais de télétravail et le remboursement des outils personnels, au réel comme au forfait de 55,20 €, puisque les premiers couvrent déjà les seconds. Les voies 2 et 3 ne s’ajoutent donc pas à l’allocation de télétravail : elles la remplacent.
Voici un autre exemple fictif, inventé lui aussi. La facture mensuelle d’internet et de mobile de Camille s’élève à 70 €, dont 30 € servent au travail. Son employeur peut lui rembourser 30 € sur justificatif, à la place de l’allocation de 22 €, pas en plus. Ces 30 € dépassent le plafond sans accord, mais ils restent exonérés de cotisations parce que Camille les prouve.
Salarié ou dirigeant : le forfait ne vaut pas pour tous
Les allocations forfaitaires de l’Urssaf concernent les salariés. D’après l’Urssaf, les dirigeants du régime des non-salariés n’y ont pas droit. Il en va de même pour :
- gérants de société à responsabilité limitée (SARL) ou de société d’exercice libéral à responsabilité limitée, qu’ils soient minoritaires ou égalitaires ;
- présidents-directeurs généraux de société anonyme (SA) ;
- présidents et dirigeants d’une société par actions simplifiée (SAS).
Pour eux, l’Urssaf retient la valeur réelle des frais professionnels. Le statut précis d’un dirigeant (régime social, type de société) relève de ses statuts et de l’Urssaf ; seul un professionnel du droit ou du chiffre peut trancher son cas.
Et à la déclaration d’impôt ?
Le salarié se pose aussi la question de l’impôt sur le revenu. D’après impots.gouv.fr, pour les frais engagés en 2025 (déclaration de 2026), les règles suivent la situation de chacun.
- L’employeur verse une allocation. Elle est exonérée d’impôt sur le revenu et vous ne la déclarez pas. Sans option pour les frais réels, vous gardez l’abattement de 10 %, que l’administration applique seule sur vos traitements et salaires.
- L’employeur ne verse rien et vous gardez l’abattement de 10 %. Vous ne déduisez pas vos frais de télétravail.
- L’employeur ne verse rien et vous choisissez les frais réels. Vous pouvez déduire un forfait de 2,70 € par jour de télétravail, sans dépasser 59,40 € par mois ni 626,40 € par an, ou le montant exact de vos frais s’il vous avantage davantage. Vous devez être capable de les justifier. Cette option vaut pour tous vos frais professionnels, pas seulement ceux du télétravail.
- L’employeur verse une allocation et vous optez pour les frais réels. Vous ne déduisez pas les frais de télétravail couverts par l’allocation. Si vos frais réels dépassent pourtant l’allocation, vous pouvez avoir intérêt à les déduire : l’allocation devient alors imposable et vous la réintégrez dans vos traitements et salaires. Vous ne cumulez jamais les deux.
Ce qu’il faut vérifier chez soi
Avant de demander un remboursement ou d’en prévoir un, vérifiez quatre points :
- ce que dit votre contrat de travail ;
- si un accord collectif ou une charte de télétravail existe, et ce qu’il prévoit pour internet et le mobile ;
- si vous êtes salarié ou dirigeant (gérant, président) ;
- quels justificatifs vous conservez : factures d’abonnement, relevés, décompte des jours télétravaillés.
Si vous gérez une paie, tenez aussi la liste des jours télétravaillés : le plafond s’applique à ces jours. Les titres-restaurant du télétravailleur relèvent d’une autre règle, qui n’entre pas dans cet article.
Ces règles datent de 2026 : l’Urssaf et service-public.fr les remettent à jour chaque année, alors revérifiez les montants le 1er janvier 2027.